

2026-10-29
Konjunkturbarometern oktober 2026
Stort fall i hushållens stämningsläge
Barometerindikatorn steg i oktober och pekar för fjärde månaden i rad på ett starkare stämningsläge än normalt i den svenska ekonomin. Hushållens konfidensindikator föll dock mycket kraftigt, främst inom frågorna om det egna hushållets och landets ekonomi framöver. Nedgången motsvarar summan av de tre senaste månadernas uppgång och hushållsindikatorn är därmed tillbaka på den nivå den var i juni 2026. Stämningsläget är starkare än normalt i samtliga sektorer i näringslivet. Både i tillverkningsindustrin och i handeln är stämningsläget mycket starkare än normalt. Företagens prisplaner steg och visar i mycket större utsträckning än normalt på prishöjningar.
Konfidensindikatorn i tillverkningsindustrin steg kraftigt i oktober och är nu på sin högsta nivå sedan augusti 2022. Uppgången förklaras av att företagens produktionsplaner steg jämfört med september, men också av förbättrade omdömen om orderstockarnas storlek och av att färdigvarulagren nu i mindre utsträckning än normalt bedöms vara för stora.
Konfidensindikatorn för byggverksamheten var oförändrad i oktober. Både frågan om orderstockens storlek och den om anställningsplaner var oförändrade.
Handelns konfidensindikator var i stort sett oförändrad i oktober och låg för fjärde månaden i rad kvar på en nivå som är mycket starkare än normalt. Handelsföretagen svarar i lägre utsträckning än normalt att försäljningspriserna har ökat de senaste tre månaderna. Däremot ligger förväntningarna på höjda försäljningspriser de kommande tre månaderna över det normala.
Tjänstesektorns konfidensindikator steg i oktober och har trendmässigt stigit sedan mars. Utvecklingen av företagets verksamhet är den fråga som har störst påverkan på ökningen i indikatorn, medan förväntningarna på efterfrågan de kommande tre månaderna höll tillbaka ökningen.
Förväntningarna på både hushållets egen ekonomi och Sveriges ekonomi de kommande tolv månaderna hade störst påverkan nedåt för indikatorn. Synen på den egna ekonomin om tolv månader ligger nu tydligt under det normala. Men även ekonomin de senaste tolv månaderna för hushållet respektive Sverige försvagades. Endast inställningen till kapitalvaruinköp just nu var oförändrad i oktober.
Företagens inflationsförväntningar – ändrad frågeformulering och beräkningsmetod
Från och med oktober 2026 har frågeformuleringen och beräkningsmetoden för företagens inflationsförväntningar ändrats. Förändringarna har medfört ett tidsseriebrott och resultaten redovisas därför i en ny tidsserie från och med oktober. För att underlätta jämförelser över tid har Konjunkturinstitutet även skapat en länkad serie från 2010. I månadens fördjupning beskrivs förändringarna och konsekvenserna för resultaten.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Barometerindikatorn | 105,1 | 107,2 | 108,1 | 0,9 | + |
| Tillverkningsindustri | 106,7 | 106,5 | 111,5 | 5,0 | ++ |
| Byggverksamhet | 98,7 | 103,1 | 103,1 | 0,0 | + |
| Handel | 113,5 | 111,4 | 111,3 | -0,1 | ++ |
| Tjänstesektorn | 104,7 | 107,0 | 107,9 | 0,9 | + |
| Hushåll | 97,9 | 102,3 | 94,3 | -8,0 | - |
Läget: ++ Mycket starkt, + Starkt, = Normalt, - Svagt, -- Mycket svagt.
Anm. Medelvärde för samtliga indikatorer är 100 och standardavvikelse 10.
Ingående frågor i Barometerindikatorn, standardiserade nettotal
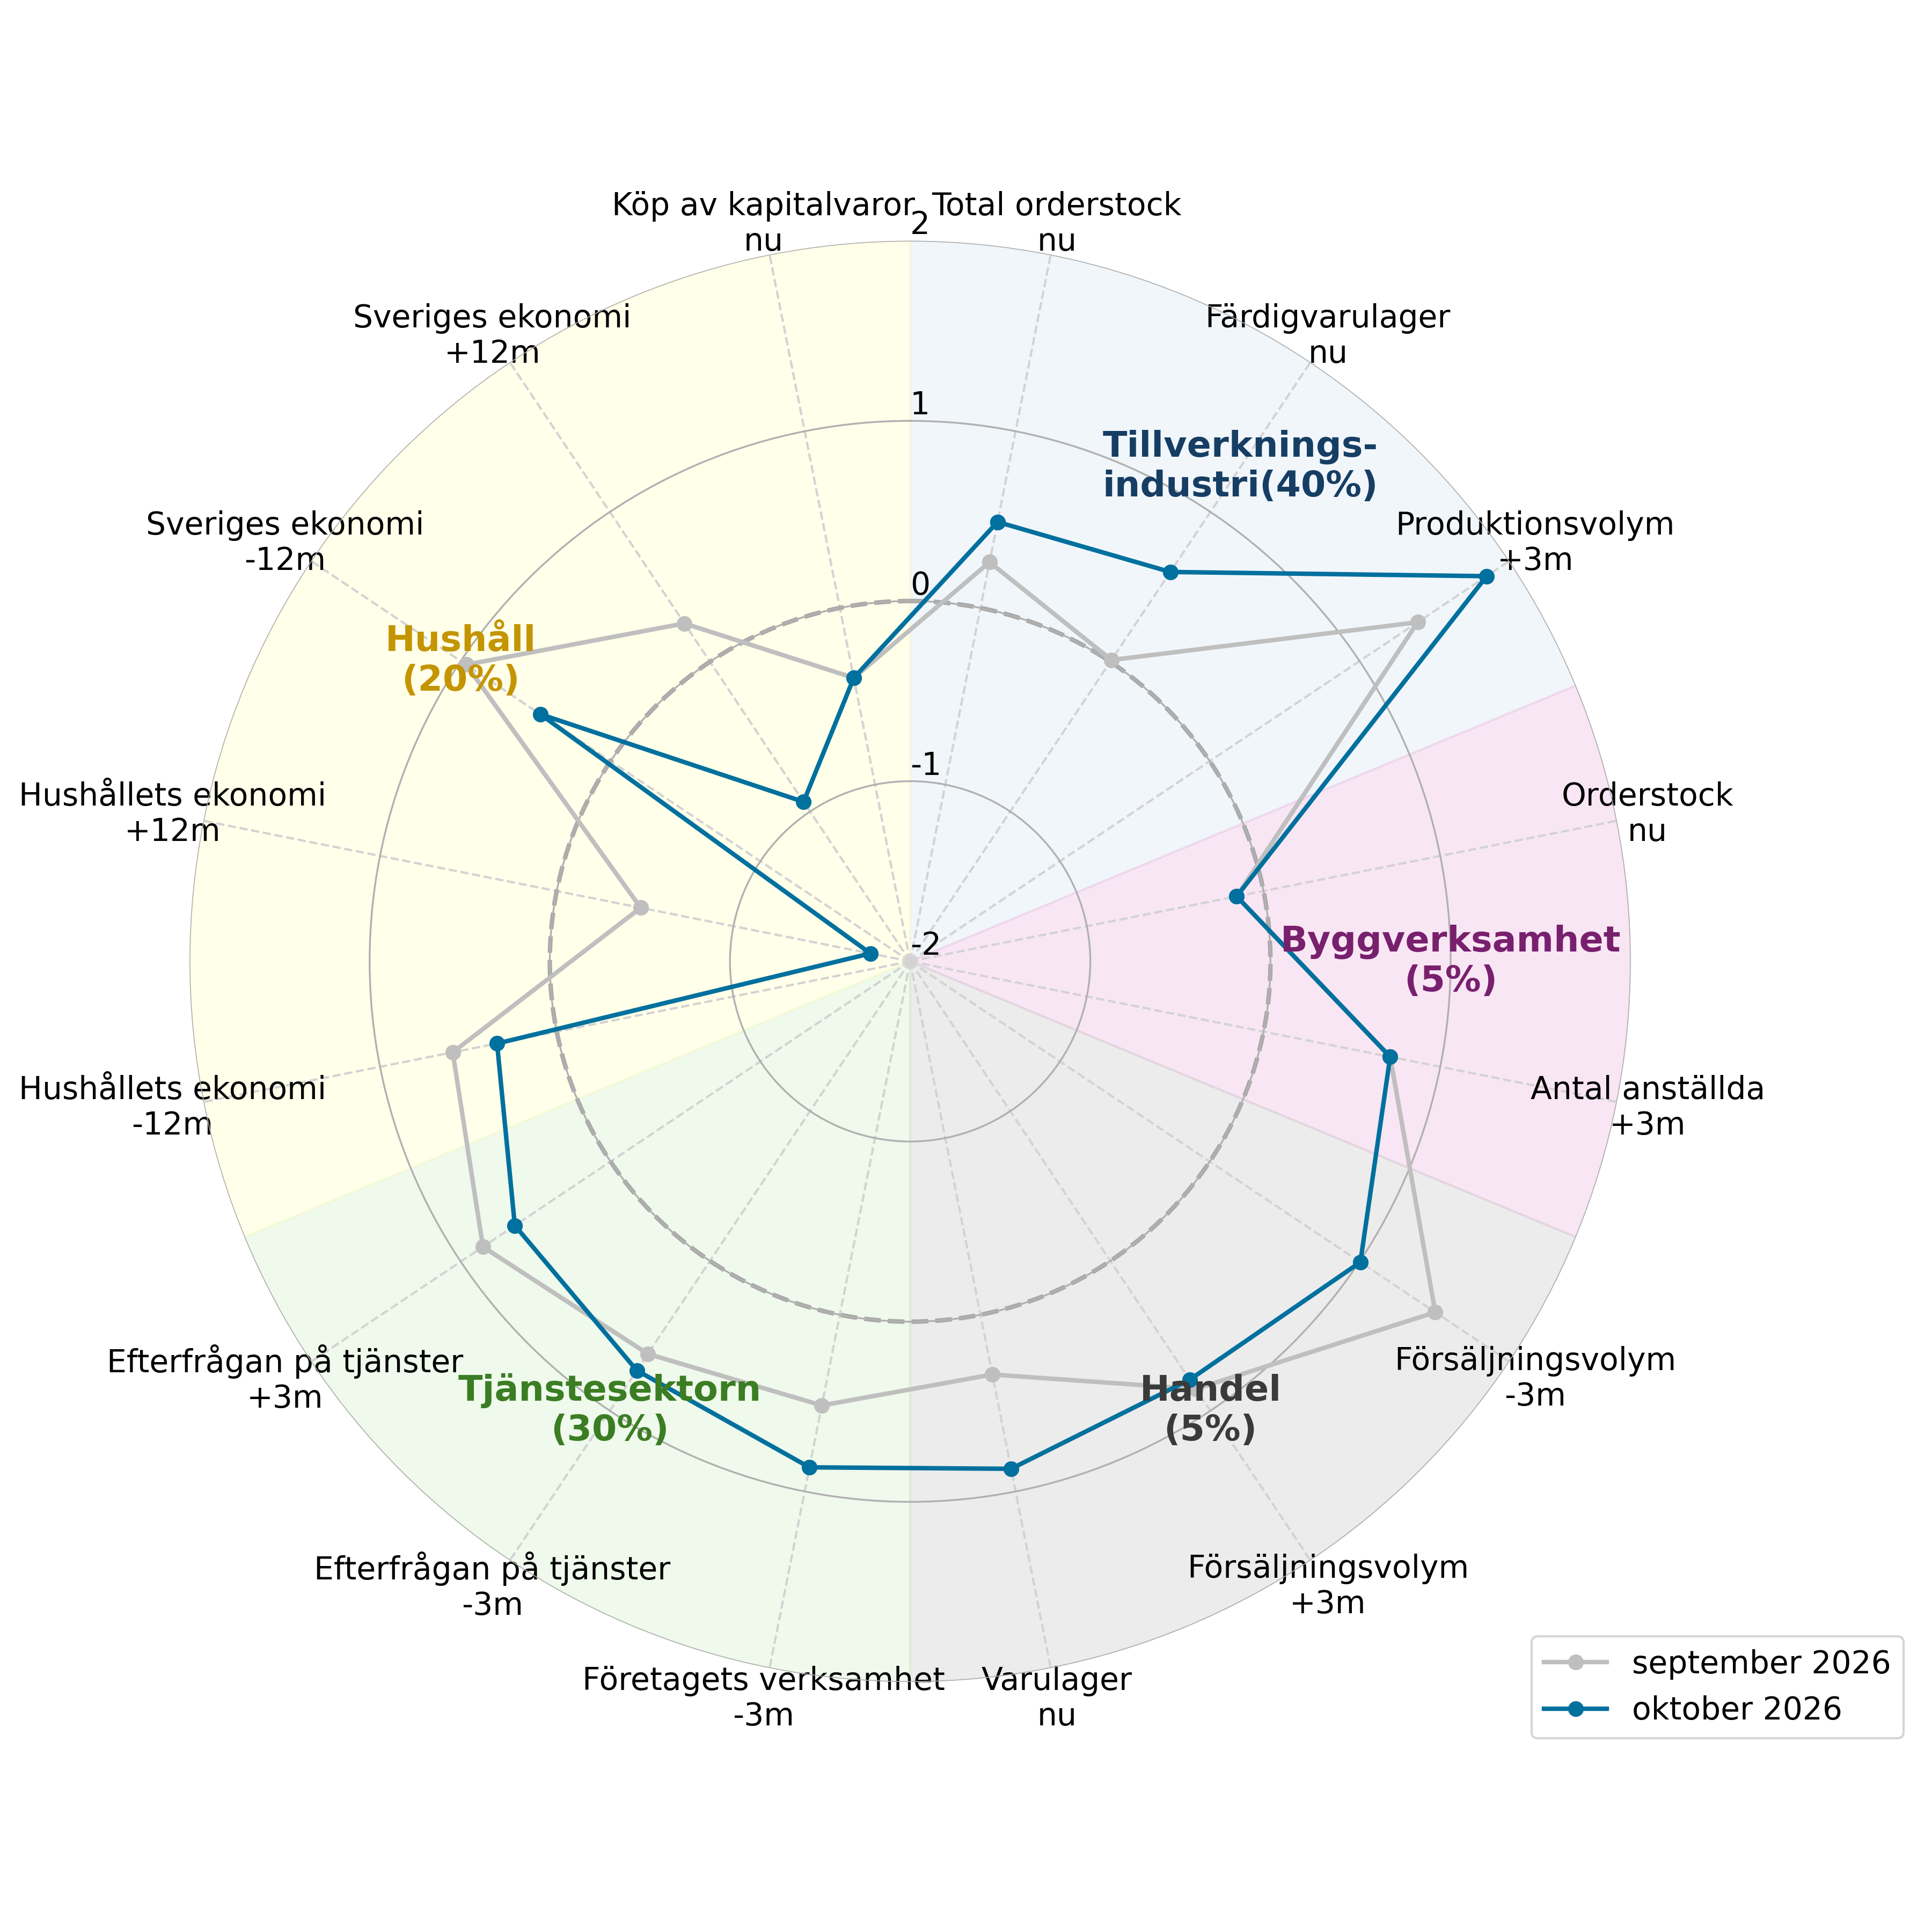
Anm. De standardiserade nettotalen för frågorna har 0 i medelvärde och 1 i standardavvikelse. Ett nettotal närmare mitten är sämre. Beteckningen -3m och -12m betyder de senaste tre respektive tolv månaderna, +3m och +12m betyder de kommande tre respektive tolv månaderna. Procentandelarna visar sektorernas vikt i Barometerindikatorn.
I Konjunkturbarometern presenteras resultaten från Konjunkturinstitutets månadsvisa undersökning av företagens respektive hushållens syn på ekonomin. Konjunkturbarometern ingår i Sveriges officiella statistik. Till rapporten för oktober har företagens svar samlats in mellan den 1 oktober och 22 oktober. Hushållens svar har samlats in mellan den 1 oktober och 16 oktober.
Oktoberundersökningen är en så kallad kvartalsbarometer och innehåller fler frågor än månadsbarometern. I Konjunkturinstitutets statistikdatabas finns alla resultat från Konjunkturbarometern tillgängliga som tidsserier. Konjunkturbarometern är en tendensundersökning och utgör en viktig källa till makroekonomiska prognoser, men utgör i sig ingen prognos.
Konjunkturbarometern har tagits fram under ledning av enhetschef Johan Samuelsson.
Stockholm 29 oktober 2026
Albin Kainelainen
Generaldirektör
Kraftig uppgång i tillverkningsindustrin lyfter näringslivet
Konfidensindikatorn i näringslivet steg för sjunde månaden i rad och visar nu för första gången sedan maj 2022 på ett mycket starkare stämningsläge än normalt. Förändringarna i sektorernas indikatorer var små, med undantag för tillverkningsindustrin där indikatorn steg kraftigt. Tillverkningsindustrin uppvisar nu tillsammans med handeln det starkaste stämningsläget i näringslivet.
Företagens syn på efterfrågeläget förbättrades jämfört med i september till följd av mer positiva svar från tjänstesektorn och tillverkningsindustrin. Samtidigt rapporterar företagen fortsatt att antalet anställda har varit ungefär oförändrat de senaste tre månaderna. Anställningsplanerna är mer optimistiska och pekar i större utsträckning än normalt på en ökning av personalstyrkan de kommande tre månaderna. Drygt två av tio företag uppger att de har brist på arbetskraft, vilket är något lägre än normalt. I tillverkningsindustrin och byggverksamheten är andelen företag som uppger brist högre än normalt, medan den är lägre än normalt i handeln och tjänstesektorn.
Företagens förväntningar på sina egna försäljningspriser under de kommande tre månaderna steg jämfört med i september och pekar nu i mycket större utsträckning än normalt på prisökningar. Lönsamhetsomdömena har förbättrats jämfört med i juli då frågan senast ställdes. Ungefär lika många företag svarar att lönsamheten är god som att den är dålig och nettotalet för frågan ligger nära det historiska genomsnittet.
Företagens inflationsförväntningar på tolv månaders sikt uppgår i oktober till 2,7 procent.
| Medel | aug 2026 | sep 2026 | okt 2026 | Läget | |
| Konfidensindikator¹ | 100,0 | 107,5 | 109,2 | 110,7 | ++ |
| Efterfrågeläge² | -16 | -18 | -18 | -15 | = |
| Antal anställda, senaste 3 månaderna | -1 | -2 | 2 | 2 | = |
| Antal anställda, kommande 3 månaderna | 2 | 5 | 6 | 7 | + |
| Försäljningspriser, kommande 3 månaderna | 11 | 21 | 22 | 24 | ++ |
¹ Konfidensindikatorn för näringslivet är en sammanvägning av de frågor som ingår i respektive sektors indikator.
² I efterfrågeläget för totala näringslivet vägs följande frågor ihop: total orderstock och nulägesomdöme (tillverkningsindustri), uppdragsvolym och nulägesomdöme (tjänstesektorn), försäljningssituation och nulägesomdöme (handel) samt orderstock och nulägesomdöme (byggverksamhet).
| Medel | apr 2026 | jul 2026 | okt 2026 | Läget | |
| Brist på arbetskraft | 25 | 20 | 20 | 22 | - |
| Lönsamhet | -4 | -10 | -7 | -2 | = |
| Inflationsförväntningar på ett års sikt¹ | 2,7 |
¹ Värden för april och juli 2026 redovisas inte på grund av ett tidsseriebrott till följd av ändrad frågeformulering och beräkningsmetod. För mer information, se fördjupningen "Företagens inflationsförväntningar – ändrad frågeformulering och beräkningsmetod".
Mycket starkt stämningsläge
Konfidensindikatorn för tillverkningsindustrin steg kraftigt i oktober och visar på ett mycket starkare stämningsläge än normalt. Uppgången förklaras av att företagens produktionsplaner justerades upp jämfört med september, men också av förbättrade omdömen om orderstockarnas storlek och av att färdigvarulagren nu i mindre utsträckning än normalt bedöms vara för stora. Indikatorn är på sin högsta nivå sedan augusti 2022. Bland de större industribranscherna är stämningsläget mycket starkt i metallvaruindustrin och i industrin för elapparatur.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Konfidensindikator | 106,7 | 106,5 | 111,5 | 5,0 | ++ |
| Orderstock, nuläge | 1,0 | 1,0 | 1,9 | 0,9 | + |
| Färdigvarulager, nuläge | 2,4 | 0,0 | 2,4 | 2,4 | + |
| Produktionsvolym, kommande 3 månaderna | 3,3 | 5,5 | 7,3 | 1,8 | ++ |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Företagen uppger i normal utsträckning att produktionsvolymen har ökat de senaste tre månaderna, men företagen planerar nu att öka produktionsvolymen i betydligt större omfattning än normalt de kommande tre månaderna. Orderingången från både hemma- och exportmarknaden har samtidigt ökat mer än normalt. Förväntningarna på orderingången är mer optimistiska än i juli, framför allt för hemmamarknaden.
Företagen uppger i större utsträckning än normalt att produktionskapaciteten har ökat de senaste tre månaderna. Nettotalet ligger på samma nivå som i juli. Kapacitetsutnyttjandet steg till en nivå över det historiska genomsnittet. Företagen planerar även i större utsträckning än normalt att bygga ut produktionskapaciteten och i större utsträckning än i juli.
Antalet anställda uppges ha ökat något de senaste tre månaderna. Samtidigt rapporterar drygt fyra av tio företag att de har brist på arbetskraft, framför allt på tekniska tjänstemän. Inför de kommande tre månaderna har anställningsplanerna stärkts och pekar på en ökning av personalstyrkan.
Lönsamheten är fortsatt svagare än normalt. Industriföretagen förväntar sig i betydligt större utsträckning än normalt att höja sina försäljningspriser på både hemma- och exportmarknaden.
| Medel | aug 2026 | sep 2026 | okt 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Produktionsvolym | 14 | 13 | 22 | 14 | = |
| Orderingång hemmamarknad | 6 | 8 | 13 | 20 | + |
| Orderingång exportmarknad | 11 | 14 | 22 | 19 | + |
| Antal anställda | -5 | -1 | 2 | 5 | + |
| Nuläge | |||||
| Orderstock | -13 | -8 | -8 | -4 | + |
| Exportorderstock | -7 | -6 | -8 | -2 | + |
| Färdigvarulager | 10 | 4 | 10 | 4 | + |
| Kommande 3 månaderna | |||||
| Produktionsvolym | 21 | 32 | 39 | 45 | ++ |
| Försäljningspriser hemmamarknad | 12 | 33 | 31 | 38 | ++ |
| Försäljningspriser exportmarknad | 6 | 27 | 27 | 32 | ++ |
| Antal anställda | -7 | -2 | 5 | 8 | + |
| Medel | apr 2026 | jul 2026 | okt 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Produktionskapacitet | 9 | 12 | 14 | 14 | + |
| Nuläge | |||||
| Produktionskapacitet | 10 | 8 | 9 | 6 | - |
| Kapacitetsutnyttjande (%) | 84 | 83 | 82 | 85 | + |
| Brist på arbetskraft (%) | 33 | 37 | 42 | 43 | + |
| Yrkesarbetare | 27 | 23 | 24 | 28 | = |
| Tekniska tjänstemän | 20 | 31 | 32 | 33 | ++ |
| Lönsamhet | -1 | -6 | -4 | -5 | - |
| Kommande 3 månaderna | |||||
| Orderingång hemmamarknad | 9 | 24 | 29 | 37 | ++ |
| Orderingång exportmarknad | 14 | 19 | 15 | 19 | + |
| Produktionskapacitet | 11 | 14 | 29 | 38 | ++ |
Optimistiska förväntningar på byggandet
Konfidensindikatorn för byggverksamhet var oförändrad i oktober. Bidragen från orderstockens storlek och företagens anställningsplaner var oförändrade. Stämningsläget skiljer sig åt mellan byggbranscherna. Inom byggande av hus är stämningsläget svagare än normalt, medan det är starkare än normalt inom anläggningsarbeten och specialiserad bygg- och anläggningsverksamhet.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Konfidensindikator | 98,7 | 103,1 | 103,1 | 0,0 | + |
| Orderstock, nuläge | -2,6 | -0,8 | -0,8 | 0,0 | = |
| Antalet anställda, kommande 3 månaderna | 1,4 | 3,9 | 3,9 | 0,0 | + |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Byggandet rapporteras i något större utsträckning än normalt ha ökat de senaste tre månaderna. Husbyggarna avviker från övriga branscher med en viss minskning i byggandet. Förväntningarna på kommande tre månaders byggande är mer optimistiska och pekar i större utsträckning än normalt på ett ökat byggande. Orderstockens storlek uppges i mycket större utsträckning än normalt ha ökat de senaste tre månaderna. Företagen är mycket mer optimistiska än normalt om utsikterna på byggmarknaden på ett års sikt.
Antalet anställda uppges i marginell utsträckning ha ökat de senaste månaderna. Anställningsplanerna pekar oförändrat i större utsträckning än normalt på ökad personalstyrka de kommande tre månaderna. Drygt hälften av företagen uppger att brist på efterfrågan är en faktor som begränsar byggandet medan knappt tre av tio företag uppger att brist på arbetskraft begränsar byggandet.
Företagen uppger att anbudspriserna ökat de senaste tre månaderna. På tre månaders sikt väntar sig företagen, i större utsträckning än normalt, att priserna kommer att stiga.
| Medel | aug 2026 | sep 2026 | okt 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Byggandet | 3 | 5 | 10 | 11 | + |
| Anbudspriser | -8 | -7 | 0 | 6 | + |
| Orderstock | 0 | 11 | 24 | 26 | ++ |
| Antal anställda | 1 | -2 | 6 | 3 | = |
| Nuläge | |||||
| Orderstock | -20 | -35 | -25 | -25 | = |
| Kommande 3 månaderna | |||||
| Byggandet | 7 | 28 | 37 | 33 | + |
| Anbudspriser | -2 | 9 | 22 | 19 | + |
| Orderstock | 7 | 22 | 38 | 26 | + |
| Antal anställda | 3 | 9 | 20 | 20 | + |
| Medel | apr 2026 | jul 2026 | okt 2026 | Läget | |
| Utsikterna på byggmarknaden på ett års sikt | 10 | 48 | 49 | 46 | ++ |
Branscher i byggverksamhet
Nuvarande vikt i procent
| Bransch | Vikt |
| Husbyggande (SNI 41) | 25 |
| Anläggningsverksamhet (SNI 42).¹ | 10 |
| Specialiserad byggverksamhet (SNI 43).² | 65 |
¹Här ingår exempelvis anläggningsarbeten som vägar och järnvägar.
²Här ingår exempelvis rivningsarbeten och bygginstallationer som VVS och elinstallationer.
Mycket starkt stämningsläge i sällanköpshandeln
Konfidensindikatorn i handeln var i stort sett oförändrad och visar fortsatt på ett mycket starkare stämningsläge än normalt. Samtliga branscher i handeln visar på ett starkare eller mycket starkare stämningsläge än normalt. De mest positiva signalerna kommer från sällanköpshandeln, vars indikator steg i oktober. Dagligvaruhandelns indikator sjönk för tredje månaden i rad och har minskat med 10 enheter sedan juli.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Konfidensindikator | 113,5 | 111,4 | 111,3 | -0,1 | ++ |
| Försäljningsvolym, senaste 3 månaderna | 5,6 | 6,4 | 4,2 | -2,2 | + |
| Varulager, nuläge | 3,7 | 1,4 | 3,7 | 2,3 | + |
| Försäljningsvolym, kommande 3 månaderna | 4,1 | 3,6 | 3,3 | -0,3 | + |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Företagen uppger i betydligt större utsträckning än normalt att försäljningsvolymen har ökat de senaste tre månaderna. Detta trots att nettotalet för frågan sjönk förhållandevis mycket i oktober. Även förväntningarna på försäljningsvolymen de kommande tre månaderna är optimistiska. Företagens syn på nuvarande försäljningssituation är fortsatt positiv och förväntningarna på försäljningssituationen på sex månaders sikt är optimistiska.
Företagen svarar i lägre utsträckning än normalt att varulagren är för stora. Samtidigt är inköpsplanerna mer optimistiska än normalt och pekar på ökade inköp av varor de närmaste tre månaderna.
Antalet anställda rapporteras ha varit oförändrat de senaste tre månaderna och nettotalet för frågan ligger nära det normala. Anställningsplanerna är lägre än normalt men pekar ändå på en viss ökning av personalstyrkan de kommande tre månaderna. Ungefär ett av tio handelsföretag rapporterar att de har brist på personal, vilket är något lägre än normalt.
Handelsföretagen svarar i lägre utsträckning än normalt att försäljningspriserna har ökat de senaste tre månaderna. Däremot ligger förväntningarna på försäljningspriserna de kommande tre månaderna över det normala. Lönsamhetsomdömena är i stort sett oförändrade jämfört med juli. Ungefär lika många företag svarar att lönsamheten är god som att den är dålig. Vanligtvis uppger fler företag att lönsamheten är dålig.
| Medel | aug 2026 | sep 2026 | okt 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Försäljningsvolym | 25 | 49 | 52 | 43 | + |
| Försäljningspriser | 18 | 14 | 12 | 13 | - |
| Antal anställda | 2 | 3 | 2 | 0 | = |
| Nuläge | |||||
| Försäljningssituation | 0 | 13 | 13 | 13 | + |
| Varulager | 22 | 14 | 19 | 14 | + |
| Kommande 3 månaderna | |||||
| Försäljningsvolym | 37 | 53 | 51 | 50 | + |
| Försäljningspriser | 22 | 26 | 30 | 32 | + |
| Inköp av varor | 20 | 36 | 34 | 30 | + |
| Antal anställda | 7 | 5 | 3 | 3 | - |
| Försäljningssituation om 6 mån | 38 | 55 | 48 | 46 | + |
| Medel | apr 2026 | jul 2026 | okt 2026 | Läget | |
| Brist på personal, nuläge | 13 | 9 | 11 | 11 | - |
| Lönsamhet, nuläge | -7 | -9 | -1 | -2 | + |
Branscher i handeln
Nuvarande vikt i procent
| Bransch | Vikt |
| Handel med motorfordon (SNI 45) | 8 |
| Partihandel (SNI 46) | 27 |
| Dagligvaruhandel (SNI 47.11 + 47.2) | 25 |
| Sällanköpshandel (SNI 47.19 + 47.4–9) | 38 |
| Detaljhandel med drivmedel (SNI 47.3) | 2 |
Stämningsläget fortsätter att förbättras
Konfidensindikatorn för tjänstesektorn steg för femte månaden i rad och visar på ett starkare stämningsläge än normalt. Uppgången förklaras av förbättrade omdömen om företagens verksamhet och efterfrågan de senaste tre månaderna. Förväntningarna på efterfrågan är fortsatt optimistiska, men har dämpats något jämfört med september. Indikatorn är på sin högsta nivå sedan april 2022.
Bland delbranscherna är stämningsläget mycket starkt inom transporttjänster, där indikatorn har stigit fem månader i rad. Stämningsläget är även starkt inom hotell och restaurang samt bland informations- och kommunikationsföretag. Inom finans- och fastighetsverksamhet samt företagstjänsteverksamhet är stämningsläget normalt.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Konfidensindikator | 104,7 | 107,0 | 107,9 | 0,9 | + |
| Företagets verksamhet, senaste 3 månaderna | 2,2 | 2,0 | 3,2 | 1,2 | + |
| Efterfrågan, senaste 3 månaderna | 1,1 | 2,1 | 2,5 | 0,4 | + |
| Efterfrågan, kommande 3 månaderna | 1,4 | 3,0 | 2,2 | -0,8 | + |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Företagens syn på nuvarande uppdragsvolym har blivit mindre negativ jämfört med september och ligger nu på en normal nivå. Lönsamheten förbättrades tydligt jämfört med juli och är nu starkare än normalt. Samtidigt uppger knappt två av tio företag att det råder brist på personal, vilket är något lägre än normalt.
Ungefär lika många företag rapporterar att antalet anställda har ökat som minskat de senaste tre månaderna, vilket är i linje med det normala. Anställningsplanerna är i stort sett oförändrade jämfört med september och pekar på en normal ökning av personalstyrkan.
Försäljningspriserna uppges i större utsträckning än normalt ha ökat de senaste tre månaderna, men inte lika mycket som i september. Prisplanerna för de kommande tre månaderna är lika höga som förra månaden och högre än normalt.
| Medel | aug 2026 | sep 2026 | okt 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Företagets verksamhet | 18 | 28 | 27 | 33 | + |
| Efterfrågan | 16 | 22 | 27 | 29 | + |
| Försäljningspriser | 7 | 8 | 14 | 11 | + |
| Antal anställda | 1 | -4 | 1 | 1 | = |
| Nuläge | |||||
| Uppdragsvolym, nuläge | -26 | -28 | -31 | -26 | = |
| Kommande 3 månaderna | |||||
| Efterfrågan | 23 | 29 | 35 | 32 | + |
| Försäljningspriser | 12 | 18 | 19 | 20 | + |
| Antal anställda | 7 | 6 | 5 | 6 | = |
| Medel | apr 2026 | jul 2026 | okt 2026 | Läget | |
| Brist på personal, nuläge (%) | 25 | 17 | 16 | 18 | - |
| Lönsamhet, nuläge | -7 | -12 | -10 | -2 | + |
Branscher i tjänstesektorn
Nuvarande vikt i procent
| Bransch | Vikt |
| Transporttjänster (SNI 49-53) | 18 |
| Hotell och restauranger (SNI 55.1 + 56.1-56.2) | 12 |
| Informations- och kommunikationsföretag (SNI 58-63) | 16 |
| Finans- och fastighetsverksamhet (SNI 64-68) | 14 |
| Företagstjänster (SNI 69-82) | 38 |
| Annan serviceverksamhet (SNI 95-96) | 1 |
Stämningsläget sjönk mycket kraftigt medan inflationsförväntningarna steg
Hushållens konfidensindikator sjönk mycket kraftigt i oktober. Nedgången motsvarar summan av de tre föregående månadernas uppgång. Samtliga frågor i indikatorn bidrog till nedgången, med undantag för hushållens inställning till kapitalvaruinköp, som var oförändrad. Mest negativa blev hushållen i frågorna om Sveriges respektive det egna hushållets ekonomi om tolv månader, där synen på den egna ekonomin om tolv månader nu ligger betydligt under det normala.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Konfidensindikator | 97,9 | 102,3 | 94,3 | -8,0 | - |
| Hushållets ekonomi nu jämfört med 12 månader sedan | 0,2 | 1,5 | 0,8 | -0,7 | + |
| Hushållets ekonomi om 12 månader | -2,0 | -1,2 | -4,4 | -3,2 | -- |
| Ekonomin i Sverige nu jämfört med 12 månader sedan | 0,7 | 2,4 | 1,2 | -1,2 | + |
| Ekonomin i Sverige om 12 månader | 0,8 | 0,6 | -2,3 | -2,9 | - |
| Inställning till kapitalvaruinköp, nuläge | -1,8 | -1,0 | -1,0 | 0,0 | - |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Konfidensindikatorn sjönk för både kvinnor och män och ligger nu på ungefär samma nivå i de båda grupperna. Även uppdelat efter inkomst sjönk indikatorn i samtliga inkomstgrupper, samtidigt som skillnaderna i stämningsläge mellan grupperna minskade. Nedgången i konfidensindikatorn var minst i den lägsta inkomstgruppen.
Makroindex, som beskriver hushållens syn på svensk ekonomi, ligger nu på en normal nivå, medan mikroindex, som beskriver synen på den egna ekonomin, ligger under det normala.
| aug 2026 | sep 2026 | okt 2026 | Diff | Läget | |
| Konfidensindikator kvinnor | 96,7 | 98,7 | 92,4 | -6,4 | - |
| Konfidensindikator män | 94,5 | 99,2 | 92,3 | -6,8 | - |
| Mikroindex | 94,9 | 99,2 | 93,4 | -5,7 | - |
| Makroindex | 102,9 | 106,9 | 100,2 | -6,8 | = |
Anm. I samband med en metodförändring länkades tidsserierna för gruppen samtliga hushåll, men inte för undergrupper (till exempel kön). Detta försvårar jämförelse med konfidensindikatorn för samtliga hushåll.
Hushållen förväntar sig i något större utsträckning än i september att arbetslösheten kommer att öka de kommande tolv månaderna, men förväntningarna är fortsatt mindre pessimistiska än normalt. Den egna risken för att bli arbetslös upplevs vara lika stor nu som för tolv månader sedan.
En större andel hushåll än normalt uppger att de sparar för närvarande. Så har det varit sedan september 2012. Förväntningarna på det egna sparandet de kommande tolv månaderna ligger däremot på det historiska genomsnittet. Hushållen planerar i något större utsträckning än normalt att dra ned på sina inköp av kapitalvaror under det kommande året. Planerna på bostadsköp och bostadsrenoveringar inom tolv månader är fortsatt mer återhållsamma än normalt, medan planerna på bilköp ligger på en normal nivå.
Hushållens inflationsförväntningar på tolv månaders sikt steg med över en procentenhet till 7,7 procent i oktober. Även förväntningarna på den rörliga bostadsräntan steg och ligger nu på 4,2 procent på samtliga tre tidshorisonter.
| Medel | aug 2026 | sep 2026 | okt 2026 | Läget | |
| Utveckling jämfört med för tolv månader sedan | |||||
| Hushållets ekonomi (bättre - sämre) | 4 | 5 | 11 | 8 | + |
| Ekonomin i Sverige (bättre - sämre) | -23 | -15 | 4 | -10 | + |
| Risken att själv bli arbetslös (ökat - minskat) | -6 | -1 | -1 | 0 | - |
| Nuläge | |||||
| Kapitalvaruinköp (rätt - fel tidpunkt) | 0 | -11 | -6 | -6 | - |
| Ekonomisk situation (sparar - skuldsätter sig) | 50 | 61 | 63 | 64 | + |
| Förväntningar på tolv månaders sikt | |||||
| Hushållets ekonomi (bättre - sämre) | 15 | 8 | 11 | -1 | -- |
| Ekonomin i Sverige (bättre - sämre) | -11 | -5 | -6 | -29 | - |
| Arbetslösheten i Sverige (öka - minska) | 22 | 17 | 5 | 8 | + |
| Köp av kapitalvaror (mer - mindre) | -9 | -12 | -9 | -13 | - |
| Eget sparande (troligt - inte troligt) | 47 | 49 | 47 | 48 | = |
| Medel | apr 2026 | jul 2026 | okt 2026 | Läget | |
| Köp av bil inom 12 månader | -57 | -58 | -63 | -57 | = |
| Köp av bostad inom 12 månader | -77 | -81 | -80 | -78 | - |
| Renovering av bostaden inom 12 månader | -27 | -36 | -34 | -32 | - |
| jul 2026 | aug 2026 | sep 2026 | okt 2026 | |
| Uppfattad inflation nu | 9,3 | 9,2 | 7,4 | 7,8 |
| Förväntad inflation om 12 månader | 6,9 | 6,8 | 6,3 | 7,7 |
| Förväntad rörlig bostadsränta om 1 år | 3,8 | 3,8 | 4,0 | 4,2 |
| Förväntad rörlig bostadsränta om 2 år | 3,8 | 3,9 | 4,0 | 4,2 |
| Förväntad rörlig bostadsränta om 5 år | 4,0 | 3,9 | 4,0 | 4,2 |
| Genomsnittlig listränta¹ | 3,8 | 3,8 | 3,8 | 3,8 |
| Prisutveckling bostäder i allmänhet, 1 års sikt | 3,4 | 4,2 | 3,8 | 3,7 |
| Prisutveckling egen bostad, 1 års sikt | 3,5 | 3,7 | 3,5 | 3,4 |
| Prisutveckling bostäder i allmänhet, om 5 år | 7,4 | 7,6 | ||
| Prisutveckling egen bostad, om 5 år | 7,3 | 6,9 |
¹ Respondenterna får information om den aktuella listräntan som ett stöd när de svarar på frågorna om den förväntade bostadsräntan på 1, 2 respektive 5 år.
I statistikdatabasen finns hushållsstatistiken uppdelad på kön, ålder och region.
Här förklaras några av de vanligaste begreppen i Konjunkturbarometern. Mer om begrepp och metoder finns i metodboken.
Barometerindikatorn mäter det aktuella stämningsläget i den svenska ekonomin genom att sammanfatta resultaten från företags- och hushållsbarometern. Sektorernas vikt i Barometerindikatorn är fasta där tillverkningsindustrin väger 40 procent, tjänstesektorn väger 30 procent, hushåll 20 procent, handeln 5 procent och byggverksamhet 5 procent.
Konfidensindikatorer används för att sammanfatta situationen och förväntningarna i en viss bransch eller sektor. Indikatorerna revideras varje månad när tidsserierna säsongsrensas och standardiseras.
Mikroindex sammanfattar hushållens syn på sin egen ekonomi.
Makroindex sammanfattar hushållens syn på svensk ekonomi.
Sektorernas vikt i totala näringslivet uppdateras en gång per år. För nuvarande urval väger tjänstesektorn 51,6 procent, handeln 19,5 procent, tillverkningsindustri 17,8 procent och byggverksamhet 11,2 procent.
Kvartalsvisa frågor är frågor som endast ställs var tredje månad (januari, april, juli och oktober). De enkätsvar som ligger till grund för kvartalsserierna samlas därför in under en enskild månad.
I statistikdatabasen redovisas:
Kvartal 1 (Q1) utifrån svar som samlats in i januari
Kvartal 2 (Q2) utifrån svar som samlats in i april
Kvartal 3 (Q3) utifrån svar som samlats in i juli
Kvartal 4 (Q4) utifrån svar som samlats in i oktober
Nettotal är skillnaden mellan andelen respondenter som svarat till exempel ökat respektive minskat eller bättre respektive sämre på en fråga.
Läget uttrycks på detta sätt i tabellen:
++ mycket starkare än normalt
+ starkare än normalt
= ungefär som normalt
- svagare än normalt
-- mycket svagare än normalt
Säsongsrensning görs för att justera för regelbundet återkommande variationer under året.
