

2026-09-29
Konjunkturbarometern september 2026
Kraftigt förbättrat stämningsläge hos hushållen
Barometerindikatorn steg i september för femte månaden i rad och visar fortsatt på ett starkare stämningsläge än normalt i den svenska ekonomin. Hushållens konfidensindikator steg kraftigt i september och är på den högsta nivån sedan december 2021. Trots uppgången är stämningsläget bland hushållen fortsatt normalt. Stämningsläget är starkare än normalt i samtliga sektorer i näringslivet, och i handeln är det mycket starkare än normalt. Företagens prisplaner visar fortsatt på prishöjningar i större utsträckning än normalt.
Förväntningarna på antalet anställda pekar sammantaget på en ökning av personalstyrkan i näringslivet de kommande tre månaderna, men anställningsplanerna skiljer sig mellan sektorer. Planerna är starkare än normalt i tillverkningsindustrin och byggverksamheten, men svagare än normalt inom handeln.
Konfidensindikatorn för tillverkningsindustrin var i stort sett oförändrad i september och starkare än normalt. De ingående frågorna utvecklades dock i olika riktningar. Företagens förväntningar på produktionsvolymen stärktes och är nu betydligt mer optimistiska än normalt. Samtidigt rapporterar fler företag att färdigvarulagren är för stora.
Konfidensindikatorn för byggverksamhet steg och visar nu på ett starkare stämningsläge än normalt. Uppgången förklaras av att företagens syn på nuvarande orderstock förbättrades och att anställningsplanerna blev mer optimistiska.
Handelns konfidensindikator visar fortsatt på ett betydligt starkare stämningsläge än normalt, trots en nedgång i september. Stämningsläget är som starkast bland företagen inom sällanköpshandeln.
Tjänstesektorns konfidensindikator gick upp något och visar fortfarande på ett starkare stämningsläge än normalt. Uppgången i september förklaras av att företagens syn på efterfrågan har stärkts ytterligare, framför allt de kommande tre månaderna men också de senaste tre månaderna.
Uppgången i hushållens konfidensindikator förklaras av frågorna som beskriver hushållets respektive Sveriges ekonomi nu jämfört med för tolv månader sedan. Det är också dessa frågor som är de starkaste i indikatorn.
I samband med nästa publicering i oktober ändras innehållet i statistikdatabasen och diagrambilagan. Bland annat tas några mindre branscher bort och vissa branschaggregat tillkommer. Redan den 14 oktober kommer de förändrade produkterna att vara tillgängliga på hemsidan. Du kan läsa mer om förändringarna här.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Barometerindikatorn | 104,8 | 105,1 | 107,1 | 2,0 | + |
| Tillverkningsindustri | 107,8 | 106,5 | 106,3 | -0,2 | + |
| Byggverksamhet | 99,6 | 98,6 | 102,9 | 4,3 | + |
| Handel | 112,9 | 113,7 | 112,1 | -1,6 | ++ |
| Tjänstesektorn | 102,9 | 104,7 | 107,1 | 2,4 | + |
| Hushåll | 97,4 | 98,4 | 102,2 | 3,8 | = |
Läget: ++ Mycket starkt, + Starkt, = Normalt, - Svagt, -- Mycket svagt.
Anm. Medelvärde för samtliga indikatorer är 100 och standardavvikelse 10.
Ingående frågor i Barometerindikatorn, standardiserade nettotal
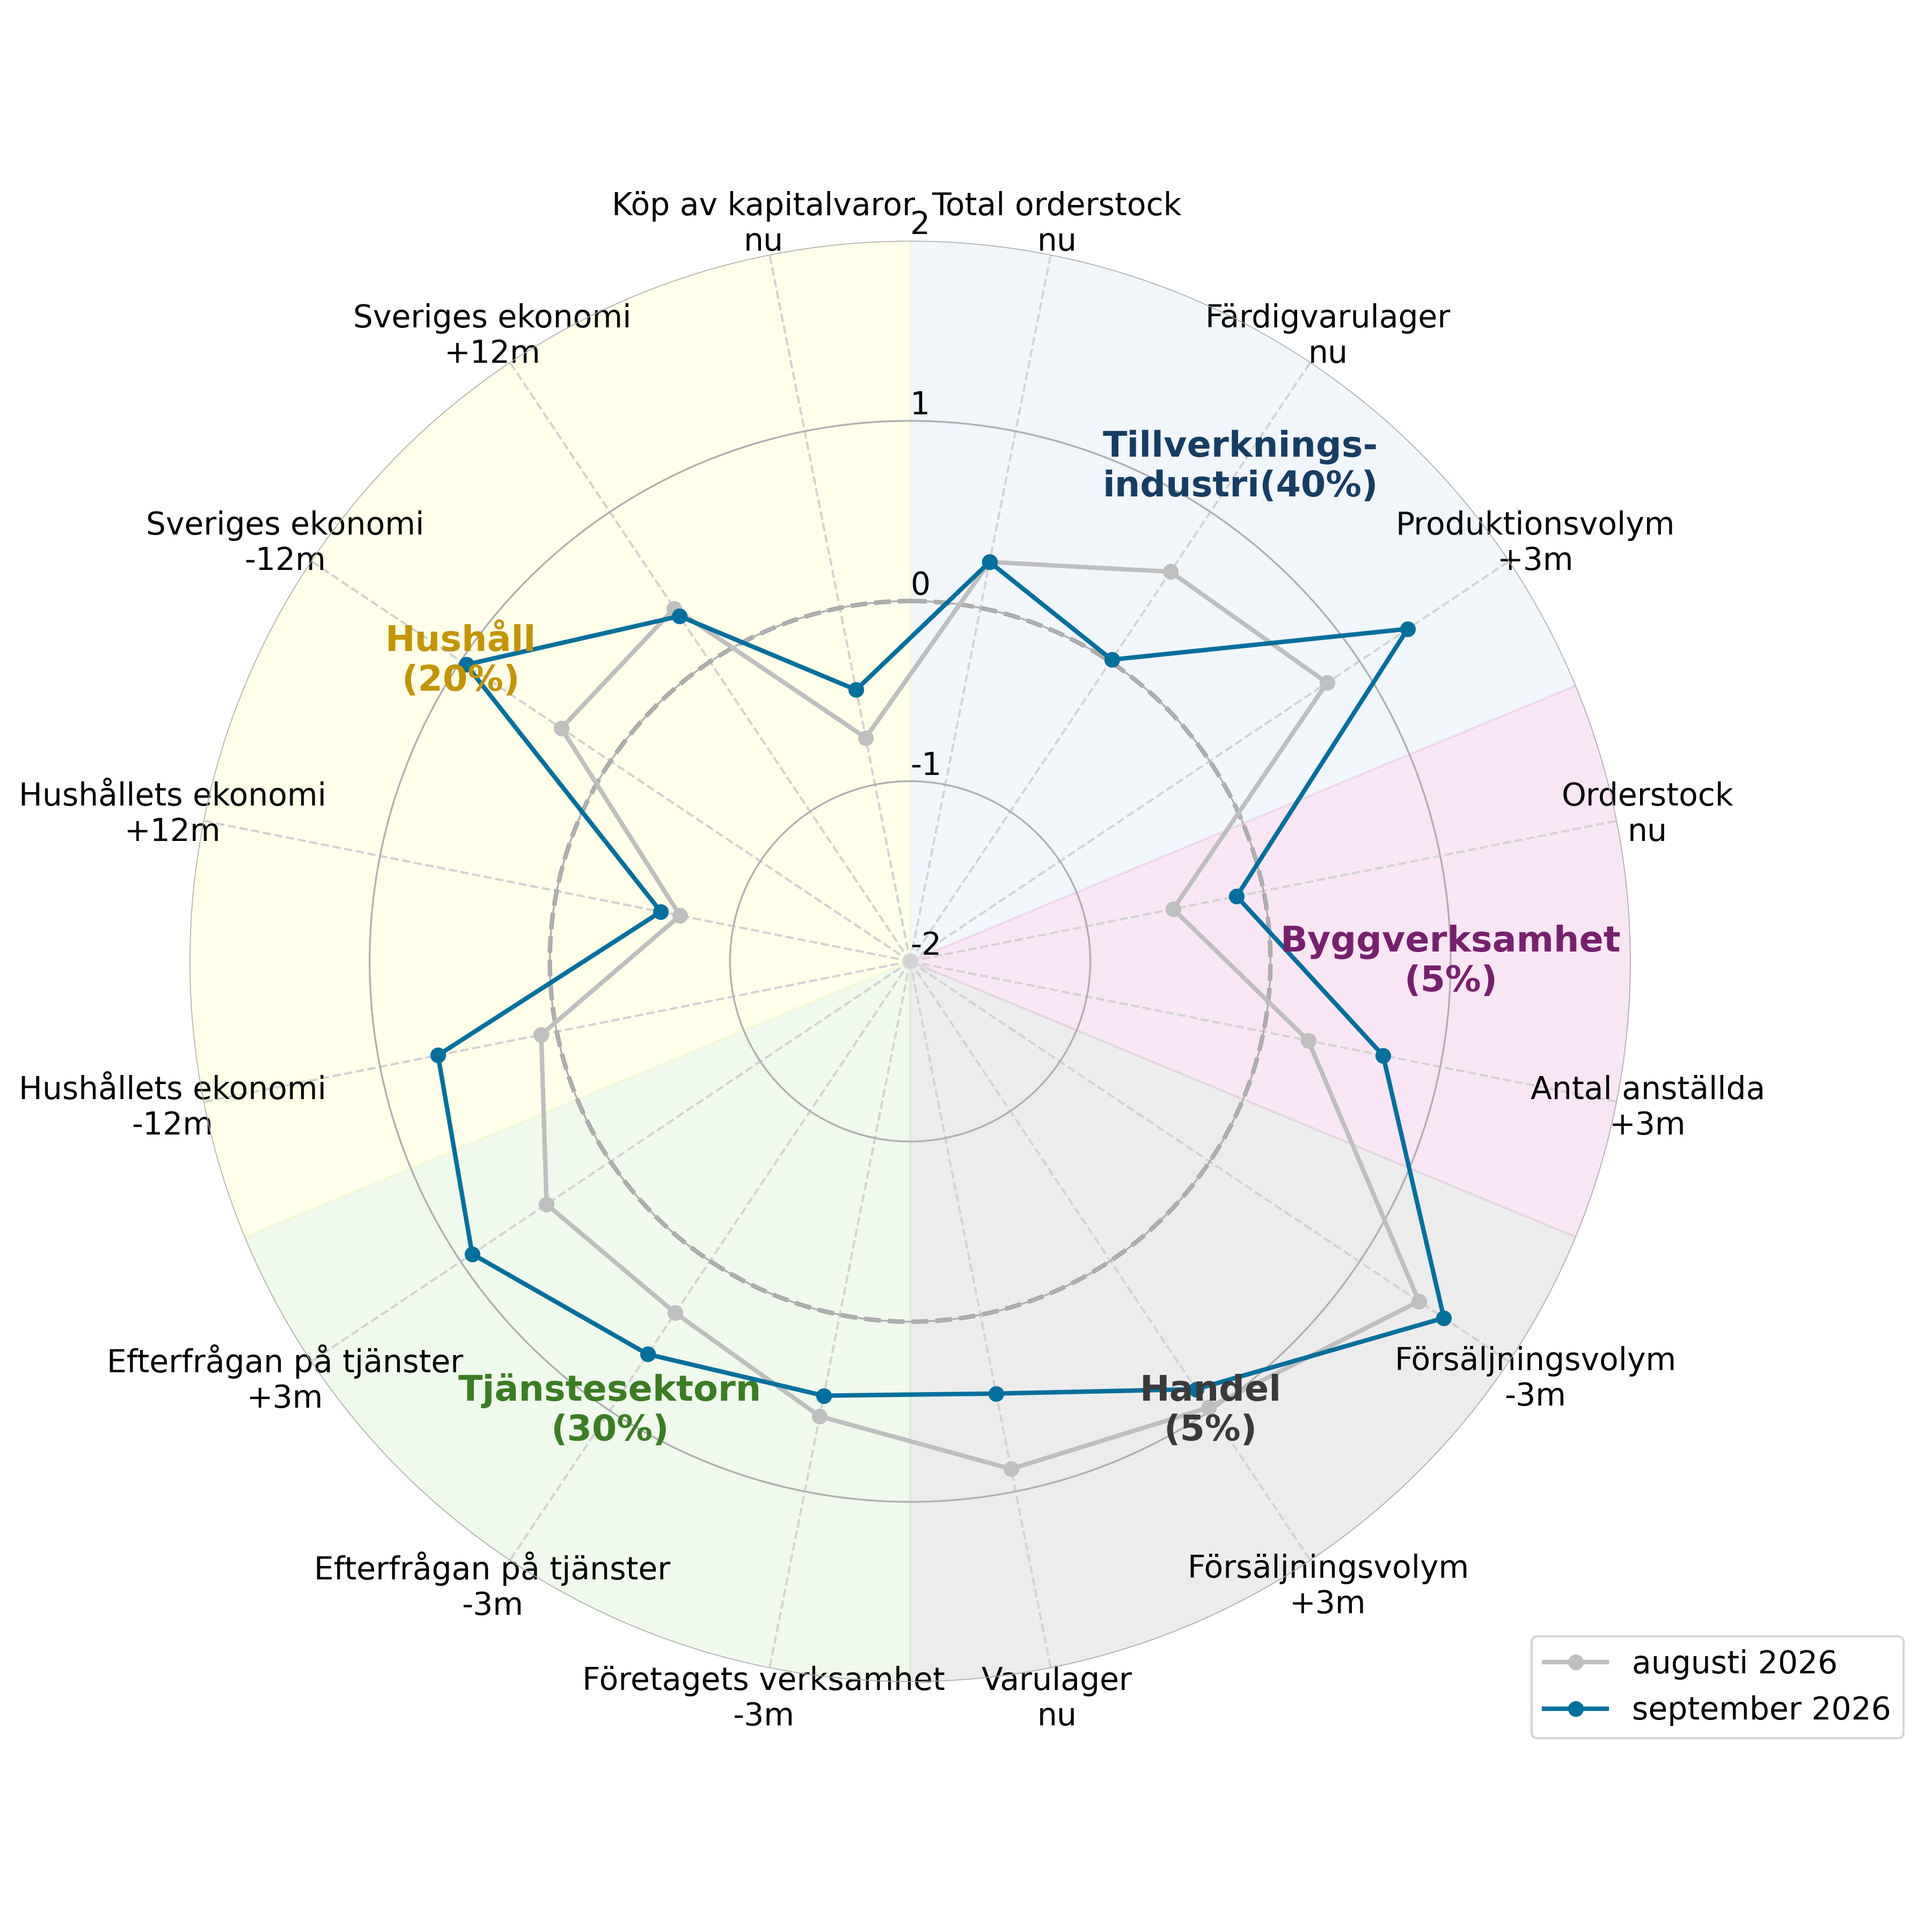
Anm. De standardiserade nettotalen för frågorna har 0 i medelvärde och 1 i standardavvikelse. Ett nettotal närmare mitten är sämre. Beteckningen -3m och -12m betyder de senaste tre respektive tolv månaderna, +3m och +12m betyder de kommande tre respektive tolv månaderna. Procentandelarna visar sektorernas vikt i Barometerindikatorn.
I Konjunkturbarometern presenteras resultaten från Konjunkturinstitutets månadsvisa undersökning av företagens respektive hushållens syn på ekonomin. Konjunkturbarometern ingår i Sveriges officiella statistik. Till rapporten för september har företagens svar samlats in mellan den 1 september och 22 september. Hushållens svar har samlats in mellan den 1 september och 16 september.
I Konjunkturinstitutets statistikdatabas finns alla resultat från Konjunkturbarometern tillgängliga som tidsserier. Konjunkturbarometern är en tendensundersökning och utgör en viktig källa till makroekonomiska prognoser, men utgör i sig ingen prognos.
Konjunkturbarometern har tagits fram under ledning av enhetschef Johan Samuelsson.
Stockholm 29 september 2026
Albin Kainelainen
Generaldirektör
Stämningsläget fortsätter att stärkas
Konfidensindikatorn i näringslivet steg för sjätte månaden i rad och ligger nu nära gränsen för ett mycket starkt stämningsläge. Samtidigt är företagens syn på efterfrågeläget oförändrad jämfört med i augusti och ligger nära det historiska genomsnittet.
Företagen rapporterar att antalet anställda har ökat något de senaste tre månaderna. Förväntningarna på antalet anställda pekar sammantaget på en ökning av personalstyrkan i näringslivet de kommande tre månaderna, men anställningsplanerna skiljer sig mellan sektorer. Planerna är starkare än normalt i tillverkningsindustrin och byggverksamheten, men svagare än normalt inom handeln.
Företagens förväntningar på försäljningspriserna under de kommande tre månaderna är i stort sett oförändrade jämfört med augusti. I samtliga sektorer pekar prisplanerna på prishöjningar i större eller mycket större utsträckning än normalt.
| Medel | jul 2026 | aug 2026 | sep 2026 | Läget | |
| Konfidensindikator¹ | 100,0 | 106,6 | 107,5 | 109,3 | + |
| Efterfrågeläge² | -16 | -17 | -18 | -18 | = |
| Antal anställda, senaste 3 månaderna | -1 | 0 | -2 | 2 | = |
| Antal anställda, kommande 3 månaderna | 2 | 4 | 6 | 7 | + |
| Försäljningspriser, kommande 3 månaderna | 11 | 20 | 21 | 22 | + |
¹ Konfidensindikatorn för näringslivet är en sammanvägning av de frågor som ingår i respektive sektors indikator.
² I efterfrågeläget för totala näringslivet vägs följande frågor ihop: total orderstock och nulägesomdöme (tillverkningsindustri), uppdragsvolym och nulägesomdöme (tjänstesektorn), försäljningssituation och nulägesomdöme (handel) samt orderstock och nulägesomdöme (byggverksamhet).
Optimistiska produktionsplaner
Konfidensindikatorn för tillverkningsindustrin var i stort sett oförändrad i september och visar fortsatt på ett starkare stämningsläge än normalt. De ingående frågorna utvecklades dock i olika riktningar. Företagens bedömning av färdigvarulagren blev mer negativ, samtidigt som förväntningarna på produktionsvolymen stärktes. Produktionsplanerna är nu betydligt mer optimistiska än normalt.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Konfidensindikator | 107,8 | 106,5 | 106,3 | -0,2 | + |
| Orderstock, nuläge | 1,9 | 1,0 | 1,0 | 0,0 | + |
| Färdigvarulager, nuläge | 3,1 | 2,4 | 0,1 | -2,3 | = |
| Produktionsvolym, kommande 3 månaderna | 2,8 | 3,1 | 5,2 | 2,1 | ++ |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Industriföretagen rapporterar i större utsträckning än normalt att produktionsvolymen har ökat de tre senaste månaderna. Även orderingången uppges, i större utsträckning än normalt, ha ökat på såväl hemma- som exportmarknaden under samma period. Synen på orderstockens storlek är oförändrat mindre negativ än normalt, medan företagens bedömning av färdigvarulagren är på en normal nivå.
Antalet anställda uppges ha varit i stort sett oförändrat de senaste tre månaderna. Anställningsplanerna stärktes och pekar på en viss ökning av personalstyrkan de kommande tre månaderna.
Industriföretagen förväntar sig i betydligt större utsträckning än normalt höjda försäljningspriser på både hemma- och exportmarknaden.
| Medel | jul 2026 | aug 2026 | sep 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Produktionsvolym | 13 | 21 | 12 | 23 | + |
| Orderingång hemmamarknad | 6 | 21 | 8 | 13 | + |
| Orderingång exportmarknad | 11 | 18 | 14 | 22 | + |
| Antal anställda | -5 | 0 | -1 | 2 | + |
| Nuläge | |||||
| Orderstock | -13 | -4 | -8 | -8 | + |
| Exportorderstock | -7 | -1 | -6 | -9 | = |
| Färdigvarulager | 10 | 2 | 4 | 10 | = |
| Kommande 3 månaderna | |||||
| Produktionsvolym | 21 | 30 | 31 | 38 | ++ |
| Försäljningspriser hemmamarknad | 12 | 29 | 32 | 30 | ++ |
| Försäljningspriser exportmarknad | 6 | 23 | 27 | 26 | ++ |
| Antal anställda | -7 | 2 | -1 | 5 | + |
Ökad optimism bland byggföretagen
Konfidensindikatorn för byggverksamhet steg i september och visar nu på ett starkare stämningsläge än normalt. Båda indikatorfrågorna bidrog till uppgången. Synen på den nuvarande orderstocken är i nivå med det normala, medan anställningsplanerna är mer optimistiska än normalt. Bland delbranscherna steg indikatorn ytterligare för anläggningsbyggarna, vars stämningsläge närmar sig en ovanligt stark nivå.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Konfidensindikator | 99,6 | 98,6 | 102,9 | 4,3 | + |
| Orderstock, nuläge | -2,4 | -2,8 | -0,8 | 2,0 | = |
| Antalet anställda, kommande 3 månaderna | 2,1 | 1,4 | 3,7 | 2,3 | + |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Byggandet rapporteras i normal utsträckning ha ökat de senaste tre månaderna. Företagen förväntar sig däremot i betydligt större utsträckning än normalt ett ökat byggande de kommande tre månaderna. Optimismen är som störst inom specialiserad bygg- och anläggningsverksamhet. Orderstocken uppges i större utsträckning än normalt ha ökat bland byggföretagen, och förväntningarna på orderstockens utveckling de närmaste tre månaderna är ovanligt optimistiska.
Antalet anställda rapporteras i normal utsträckning ha ökat. Samtliga delbranscher har däremot anställningsplaner som i större utsträckning än normalt pekar på nyrekryteringar under de kommande tre månaderna. Knappt sex av tio företag uppger att otillräcklig efterfrågan begränsar byggandet. Bland anläggningsbyggarna är det fortsatt brist på arbetskraft som flest företag anger som främsta hinder, och andelen har ökat sedan föregående månad.
Byggföretagen rapporterar om närmast oförändrade anbudspriser de senaste tre månaderna. På tre månaders sikt väntar sig däremot företagen, i betydligt större utsträckning än normalt, att priserna kommer att stiga.
Branscher i byggsektorn:
För nuvarande urval är vikterna:
| Bransch | Vikt i byggverksamhet |
| Husbyggande (SNI 41) | 25 % |
| Anläggningsverksamhet (SNI 42).¹ | 10 % |
| Specialiserad byggverksamhet (SNI 43).² | 65 % |
¹Här ingår exempelvis anläggningsarbeten som vägar och järnvägar.
²Här ingår exempelvis rivningsarbeten och bygginstallationer som VVS och elinstallationer.
Mycket starkt stämningsläge men återhållsamma anställningsplaner
Konfidensindikatorn i handeln minskade men visar fortsatt på ett mycket starkt stämningsläge. Samtliga branscher i handeln, utom den mindre branschen detaljhandel med drivmedel, visar på ett starkare eller mycket starkare stämningsläge än normalt. De mest positiva signalerna kommer från sällanköpshandeln.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Konfidensindikator | 112,9 | 113,7 | 112,1 | -1,6 | ++ |
| Försäljningsvolym, senaste 3 månaderna | 4,7 | 5,9 | 6,6 | 0,7 | ++ |
| Varulager, nuläge | 5,0 | 3,7 | 1,9 | -1,8 | + |
| Försäljningsvolym, kommande 3 månaderna | 3,1 | 4,1 | 3,6 | -0,5 | + |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Handelsföretagen uppger i betydligt större utsträckning än normalt att försäljningsvolymen har ökat de senaste tre månaderna. Även förväntningarna på försäljningsvolymen de kommande tre månaderna är optimistiska. Företagens syn på nuvarande försäljningssituation är oförändrad jämfört med augusti och fortsatt mer positiv än normalt.
Andelen företag som bedömer lagren som för stora ökade i september men är fortfarande lägre än normalt. Företagens inköpsplaner är fortsatt betydligt mer optimistiska än normalt och pekar på ökade inköp av varor de närmaste tre månaderna.
Antalet anställda rapporteras ha ökat något de senaste tre månaderna och nettotalet för frågan ligger i linje med det historiska genomsnittet. Även anställningsplanerna pekar på en viss ökning av personalstyrkan, men i lägre utsträckning än normalt. Planerna skiljer sig mellan branscherna och är betydligt mer optimistiska än normalt i dagligvaruhandeln, medan de ligger lägre än normalt i sällanköpshandeln, motorfordonshandeln och partihandeln.
Handelsföretagen uppger i något lägre utsträckning än i augusti att försäljningspriserna har ökat de senaste tre månaderna. Även jämfört med normalt är det färre företag som uppger att priserna har ökat. Däremot steg förväntningarna på försäljningspriserna för de kommande tre månaderna och pekar på prishöjningar i större utsträckning än normalt.
| Medel | jul 2026 | aug 2026 | sep 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Försäljningsvolym | 25 | 45 | 50 | 53 | ++ |
| Försäljningspriser | 18 | 10 | 14 | 12 | - |
| Antal anställda | 2 | 8 | 4 | 2 | = |
| Nuläge | |||||
| Försäljningssituation | 0 | 9 | 14 | 14 | + |
| Varulager | 22 | 11 | 14 | 18 | + |
| Kommande 3 månaderna | |||||
| Försäljningsvolym | 37 | 49 | 53 | 51 | + |
| Försäljningspriser | 22 | 27 | 26 | 30 | + |
| Inköp av varor | 20 | 36 | 37 | 35 | ++ |
| Antal anställda | 7 | 9 | 6 | 3 | - |
| Försäljningssituation om 6 mån | 38 | 52 | 56 | 49 | + |
Branscher i handeln:
För nuvarande urval är vikterna:
| Bransch | Vikt i handeln |
| Handel med motorfordon (SNI 45) | 8 % |
| Partihandel (SNI 46) | 27 % |
| Dagligvaruhandel (SNI 47.11 + 47.2) | 25 % |
| Sällanköpshandel (SNI 47.19 + 47.4–9) | 38 % |
| Detaljhandel med drivmedel (SNI 47.3) | 2 % |
Stämningsläget stiger
Konfidensindikatorn i tjänstesektorn har fortsatt att stiga successivt sedan april och ligger över det normala. Uppgången i september förklaras av att företagens syn på efterfrågan har stärkts ytterligare, framför allt för de kommande tre månaderna men även för de senaste tre månaderna. Samtidigt är företagens syn på utvecklingen av verksamheten något mindre positiv än i augusti.
De branscher där indikatorn pekar på ett mycket starkt stämningsläge är uthyrnings- och leasingföretag, förlag samt researrangörer och resebyråer. Samtliga är förhållandevis små branscher.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Konfidensindikator | 102,9 | 104,7 | 107,1 | 2,4 | + |
| Företagets verksamhet, senaste 3 månaderna | 1,6 | 2,2 | 1,8 | -0,4 | + |
| Efterfrågan, senaste 3 månaderna | 0,7 | 1,1 | 2,1 | 1,0 | + |
| Efterfrågan, kommande 3 månaderna | 0,7 | 1,4 | 3,2 | 1,8 | + |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Ungefär lika många företag rapporterar att antalet anställda har ökat som minskat de senaste tre månaderna, vilket är i linje med det normala. Anställningsplanerna är i stort sett oförändrade jämfört med augusti och pekar på en liten ökning av personalstyrkan.
Företagens bedömning av nuvarande uppdragsvolym har försämrats något de senaste månaderna och ligger under den normala nivån.
Försäljningspriserna uppges i större utsträckning än normalt ha ökat de senaste tre månaderna. Även prisplanerna för de kommande tre månaderna är högre än normalt.
| Medel | jul 2026 | aug 2026 | sep 2026 | Läget | |
| Senaste 3 månaderna | |||||
| Företagets verksamhet | 18 | 25 | 28 | 26 | + |
| Efterfrågan | 16 | 20 | 22 | 27 | + |
| Försäljningspriser | 7 | 12 | 9 | 14 | + |
| Antal anställda | 1 | -2 | -4 | 1 | = |
| Nuläge | |||||
| Uppdragsvolym, nuläge | -26 | -27 | -29 | -31 | - |
| Kommande 3 månaderna | |||||
| Efterfrågan | 23 | 26 | 29 | 36 | + |
| Försäljningspriser | 12 | 20 | 18 | 19 | + |
| Antal anställda | 7 | 4 | 6 | 5 | = |
Betydligt mer positiva hushåll
Hushållens konfidensindikator steg kraftigt i september och är på den högsta nivån sedan december 2021. Trots uppgången är stämningsläget bland hushållen fortsatt normalt. Det är frågorna som beskriver hushållets respektive Sveriges ekonomi nu jämfört med för tolv månader sedan som till största del förklarar uppgången. Även inställningen till kapitalvaruinköp stärktes i september, medan de framåtblickande frågorna i det närmaste var oförändrade.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Konfidensindikator | 97,4 | 98,4 | 102,2 | 3,8 | = |
| Hushållets ekonomi nu jämfört med 12 månader sedan | 0,0 | 0,2 | 1,7 | 1,5 | + |
| Hushållets ekonomi om 12 månader | -1,7 | -1,7 | -1,5 | 0,2 | - |
| Ekonomin i Sverige nu jämfört med 12 månader sedan | 0,4 | 0,8 | 2,4 | 1,6 | + |
| Ekonomin i Sverige om 12 månader | 0,4 | 0,9 | 0,8 | -0,1 | + |
| Inställning till kapitalvaruinköp, nuläge | -1,7 | -1,8 | -1,1 | 0,7 | - |
Anm. Bidrag till indikatorns avvikelse från 100. På grund av avrundning summerar bidragen inte alltid exakt till avvikelsen.
Konfidensindikatorn steg både för män och kvinnor och visar för båda grupperna på normalt stämningsläge. Makroindex, som beskriver hushållens syn på svensk ekonomi, steg och är starkare än normalt. Mikroindex, som beskriver hushållens syn på hushållets egen ekonomi, steg och är nu på en normal nivå.
| jul 2026 | aug 2026 | sep 2026 | Diff | Läget | |
| Konfidensindikator kvinnor | 95,3 | 96,9 | 99,6 | 2,8 | = |
| Konfidensindikator män | 94,8 | 94,8 | 99,2 | 4,4 | = |
| Mikroindex | 95,1 | 95,2 | 98,5 | 3,4 | = |
| Makroindex | 101,1 | 103,4 | 107,2 | 3,9 | + |
Anm. I samband med en metodförändring länkades tidsserierna för gruppen samtliga hushåll, men inte för undergrupper (till exempel kön). Detta försvårar jämförelse med konfidensindikatorn för samtliga hushåll.
Hushållen svarar i mindre utsträckning än normalt att de tror att arbetslösheten kommer att öka de kommande tolv månaderna. Den egna risken för att bli arbetslös upplevs vara lika stor nu som för tolv månader sedan.
Hushållen upplever att det för närvarande är fel tidpunkt att köpa kapitalvaror. Samtidigt svarar de i normal utsträckning att de kommer att köpa mindre kapitalvaror de kommande tolvmånaderna. Hushållens nuvarande ekonomiska situation är sådan att de i större utsträckning än normalt sparar.
Hushållens förväntningar på de kommande tolvmånadernas inflation föll i september. Förväntningarna på den rörliga bostadsräntan steg på ett, två och tre års sikt och ligger på 4,0 procent på samtliga tidshorisonter.
| Medel | jul 2026 | aug 2026 | sep 2026 | Läget | |
| Utveckling jämfört med för tolv månader sedan | |||||
| Hushållets ekonomi (bättre - sämre) | 4 | 4 | 5 | 12 | + |
| Ekonomin i Sverige (bättre - sämre) | -23 | -19 | -14 | 4 | + |
| Risken att själv bli arbetslös (ökat - minskat) | -6 | -2 | -1 | -1 | - |
| Nuläge | |||||
| Kapitalvaruinköp (rätt - fel tidpunkt) | 0 | -10 | -11 | -7 | - |
| Ekonomisk situation (sparar - skuldsätter sig) | 49 | 64 | 61 | 63 | + |
| Förväntningar på tolv månaders sikt | |||||
| Hushållets ekonomi (bättre - sämre) | 15 | 9 | 9 | 10 | - |
| Ekonomin i Sverige (bättre - sämre) | -11 | -8 | -4 | -5 | + |
| Arbetslösheten i Sverige (öka - minska) | 22 | 22 | 16 | 4 | + |
| Köp av kapitalvaror (mer - mindre) | -9 | -12 | -12 | -10 | = |
| Eget sparande (troligt - inte troligt) | 47 | 49 | 49 | 47 | = |
| jun 2026 | jul 2026 | aug 2026 | sep 2026 | |
| Uppfattad inflation nu | 10,1 | 9,3 | 9,2 | 7,4 |
| Förväntad inflation om 12 månader | 7,0 | 6,9 | 6,8 | 6,3 |
| Förväntad rörlig bostadsränta om 1 år | 3,7 | 3,8 | 3,8 | 4,0 |
| Förväntad rörlig bostadsränta om 2 år | 3,7 | 3,8 | 3,9 | 4,0 |
| Förväntad rörlig bostadsränta om 5 år | 3,9 | 4,0 | 3,9 | 4,0 |
| Genomsnittlig listränta¹ | 3,8 | 3,8 | 3,8 | 3,8 |
| Prisutveckling bostäder i allmänhet, 1 års sikt | 3,4 | 3,4 | 4,2 | 3,8 |
| Prisutveckling egen bostad, 1 års sikt | 3,2 | 3,5 | 3,7 | 3,5 |
¹ Respondenterna får information om den aktuella listräntan som ett stöd när de svarar på frågorna om den förväntade bostadsräntan på 1, 2 respektive 5 år.
I statistikdatabasen finns hushållsstatistiken uppdelad på kön, ålder och region.
Här förklaras några av de vanligaste begreppen i Konjunkturbarometern. Mer om begrepp och metoder finns i metodboken.
Barometerindikatorn mäter det aktuella stämningsläget i den svenska ekonomin genom att sammanfatta resultaten från företags- och hushållsbarometern. Sektorernas vikt i Barometerindikatorn är fasta där tillverkningsindustrin väger 40 procent, tjänstesektorn väger 30 procent, hushåll 20 procent, handeln 5 procent och byggverksamhet 5 procent.
Konfidensindikatorer används för att sammanfatta situationen och förväntningarna i en viss bransch eller sektor. Indikatorerna revideras varje månad när tidsserierna säsongsrensas och standardiseras.
Mikroindex sammanfattar hushållens syn på sin egen ekonomi.
Makroindex sammanfattar hushållens syn på svensk ekonomi.
Sektorernas vikt i totala näringslivet uppdateras en gång per år. För nuvarande urval väger tjänstesektorn 51,6 procent, handeln 19,5 procent, tillverkningsindustri 17,8 procent och byggverksamhet 11,2 procent.
Kvartalsvisa frågor är frågor som endast ställs var tredje månad (januari, april, juli och oktober). De enkätsvar som ligger till grund för kvartalsserierna samlas därför in under en enskild månad.
I statistikdatabasen redovisas:
Kvartal 1 (Q1) utifrån svar som samlats in i januari
Kvartal 2 (Q2) utifrån svar som samlats in i april
Kvartal 3 (Q3) utifrån svar som samlats in i juli
Kvartal 4 (Q4) utifrån svar som samlats in i oktober
Nettotal är skillnaden mellan andelen respondenter som svarat till exempel ökat respektive minskat eller bättre respektive sämre på en fråga.
Läget uttrycks på detta sätt i tabellen:
++ mycket starkare än normalt
+ starkare än normalt
= ungefär som normalt
- svagare än normalt
-- mycket svagare än normalt
Säsongsrensning görs för att justera för regelbundet återkommande variationer under året.
